
บางเรื่องปรึกษาก่อน ช่วยประหยัดภาษีได้ แต่ถ้าทำไปแล้ว อาจแก้ไขไม่ทัน
เคยไหมครับ? ซื้อรถยนต์แล้วเพิ่งทราบว่าใช้สิทธิทางภาษีได้ไม่เต็มจำนวน ซื้อที่ดินไปแล้วจึงมาถามว่าควรซื้อในชื่อใคร หรือจ่ายเงินไปแล้วแต่เอกสารไม่สามารถนำมาใช้ทางภาษีได้
ทำไมเจ้าของธุรกิจควร ปรึกษาสำนักงานบัญชี ก่อนตัดสินใจ
หลายครั้งปัญหาไม่ได้เกิดจากการทำบัญชีผิด แต่เกิดจากการที่สำนักงานบัญชีได้รับทราบเรื่องหลังจากลูกค้าตัดสินใจไปแล้ว
A&V Account Office จึงรวบรวม 40 เหตุการณ์ที่เจ้าของธุรกิจควรปรึกษาสำนักงานบัญชี แบ่งเป็น 8 หมวด เพื่อช่วยป้องกันปัญหาและวางแผนภาษีได้ตั้งแต่ต้น
สารบัญ 8 หมวด
- หมวดที่ 1 เอกสารและค่าใช้จ่ายที่พบเป็นประจำ
- หมวดที่ 2 ซื้อรถยนต์ ที่ดิน และสินทรัพย์
- หมวดที่ 3 การขายสินค้า บริการ และรายได้
- หมวดที่ 4 เงินบริษัท เงินกรรมการ และผู้ถือหุ้น
- หมวดที่ 5 พนักงาน เงินเดือน และประกันสังคม
- หมวดที่ 6 ขยายกิจการและเปลี่ยนแปลงธุรกิจ
- หมวดที่ 7 ธนาคาร เทคโนโลยี และระบบบัญชี
- หมวดที่ 8 เรื่องเร่งด่วนและการเตรียมปิดงบ
หมวดที่ 1 เอกสารและค่าใช้จ่ายที่พบเป็นประจำ
1. ได้รับบิล ใบเสร็จ หรือใบกำกับภาษีที่ไม่ถูกต้อง
เช่น ไม่มีชื่อผู้ซื้อหรือผู้ขาย ชื่อบริษัทผิด ไม่มีเลขประจำตัวผู้เสียภาษี หรือมีเพียงสลิปโอนเงิน ควรส่งให้ตรวจสอบทันที เพราะหลักฐานแต่ละประเภทให้สิทธิทางภาษีแตกต่างกัน และบางกรณีอาจต้องขอเอกสารใหม่จากผู้ขาย
อ่านรายละเอียดข้อ 1 เพิ่มเติม →
2. ก่อนซื้อสินค้าหรือจ่ายค่าใช้จ่ายที่ไม่แน่ใจว่าใช้ลดภาษีได้หรือไม่
โดยเฉพาะค่าใช้จ่ายที่อาจเกี่ยวข้องกับเรื่องส่วนตัวของกรรมการ เช่น ของใช้ส่วนตัว ค่าอาหาร หรือค่าเดินทาง
อ่านรายละเอียดข้อ 2 เพิ่มเติม →
3. ก่อนจ่ายค่าบริการ ค่าจ้าง หรือค่าผู้รับเหมาช่วง
ต้องตรวจสอบหน้าที่หักภาษี ณ ที่จ่าย ประเภทเงินได้ และเอกสารประกอบการจ่าย เช่น ค่าซ่อม ค่าจ้างฟรีแลนซ์ และค่าที่ปรึกษา
อ่านรายละเอียดข้อ 3 เพิ่มเติม →
4. ก่อนจ่ายค่าเช่าอาคาร ที่ดิน รถยนต์ หรืออุปกรณ์
ควรตรวจสอบสัญญาเช่า ภาษีหัก ณ ที่จ่าย อากรแสตมป์ และประเด็น VAT ที่เกี่ยวข้อง
5. ก่อนจ่ายค่ารับรองลูกค้า ค่าสวัสดิการ เงินบริจาค หรือของขวัญ
ค่าใช้จ่ายบางประเภทมีข้อจำกัดหรือเงื่อนไขทางภาษี ควรตรวจสอบก่อนจ่าย เพื่อป้องกันการนำรายจ่ายไปหักภาษีไม่ถูกต้อง
6. ก่อนซื้อหรือจ่ายเงินให้ผู้ขายต่างประเทศ
เช่น ค่าโฆษณา Facebook, Google, TikTok ค่าซอฟต์แวร์ Cloud ค่าที่ปรึกษา หรือค่าสินค้านำเข้า ต้องตรวจสอบ VAT ภาษีหัก ณ ที่จ่าย และเอกสารจากต่างประเทศ
หมวดที่ 2 ซื้อรถยนต์ ที่ดิน และสินทรัพย์
7. ก่อนซื้อหรือเช่ารถยนต์ทุกประเภทในนามบริษัท
ไม่ว่าจะเป็นรถเก๋ง SUV รถกระบะ หรือรถตู้ ต้องตรวจสอบการจัดประเภทรถและการใช้งานจริง เพราะมีผลต่อภาษีซื้อ ค่าเสื่อมราคา และรายจ่ายทางภาษี
โดยเฉพาะรถยนต์นั่งหรือรถยนต์โดยสารไม่เกิน 10 คนตามประเภทที่กฎหมายกำหนด โดยทั่วไปมีข้อจำกัดในการนำภาษีซื้อมาเครดิตโดยไม่ขึ้นอยู่กับราคารถ และการหักค่าเสื่อมราคาทางภาษีจากมูลค่าต้นทุนจำกัดไว้ไม่เกิน 1 ล้านบาทต่อคัน ทั้งนี้มีข้อยกเว้นตามลักษณะกิจการและกฎหมายที่เกี่ยวข้อง
8. ก่อนซื้อ ขาย หรือโอนที่ดิน
ควรปรึกษาว่าจะถือกรรมสิทธิ์ในนามบริษัทหรือบุคคลธรรมดา ซื้อเพื่อใช้งาน ให้เช่า หรือขายต่อ เพราะเกี่ยวข้องกับภาษีและค่าธรรมเนียมทั้งในวันที่ซื้อและวันที่ขายในอนาคต
9. ก่อนซื้ออาคาร สำนักงาน โรงงาน หรือโกดัง
ต้องพิจารณาภาษีและค่าใช้จ่ายวันโอน รวมถึงการแยกมูลค่าที่ดินกับอาคารเพื่อบันทึกบัญชีและคำนวณค่าเสื่อมราคา
10. ก่อนซื้อเครื่องจักร คอมพิวเตอร์ หรืออุปกรณ์มูลค่าสูง
ควรตรวจสอบการบันทึกเป็นสินทรัพย์หรือรายจ่าย วิธีคิดค่าเสื่อมราคา และสิทธิประโยชน์ทางภาษีที่อาจได้รับ
11. ก่อนก่อสร้าง ต่อเติม หรือปรับปรุงสถานประกอบการ
เพื่อแยกค่าใช้จ่ายซ่อมแซมกับต้นทุนสินทรัพย์ และพิจารณาภาษีหัก ณ ที่จ่ายของผู้รับเหมา
12. ก่อนขาย โอน หรือเลิกใช้ทรัพย์สินของบริษัท
เช่น รถยนต์ เครื่องจักร และอุปกรณ์สำนักงาน แม้ขายราคาต่ำหรือโอนให้กรรมการ ก็อาจมีผลทางภาษี
หมวดที่ 3 การขายสินค้า บริการ และรายได้
13. ก่อนทำสัญญาขายสินค้าหรือให้บริการมูลค่าสูง
ควรปรึกษาเรื่องเงื่อนไขการชำระเงิน การวางบิล การออกใบกำกับภาษี และภาษีหัก ณ ที่จ่าย ก่อนตกลงกับลูกค้า
14. ก่อนรับเงินมัดจำ เงินล่วงหน้า หรือแบ่งรับเงินเป็นงวด
เพราะอาจเกิดหน้าที่ทาง VAT ก่อนส่งมอบสินค้าหรือให้บริการเสร็จ ขึ้นอยู่กับประเภทของธุรกรรม
15. เมื่อรายรับใกล้เกิน 1.8 ล้านบาทต่อปี
กิจการที่อยู่ในบังคับ VAT ควรแจ้งสำนักงานบัญชีล่วงหน้า เพื่อตรวจสอบหน้าที่จดทะเบียนภาษีมูลค่าเพิ่มให้ทันกำหนด
16. ก่อนเริ่มขายสินค้าใหม่หรือให้บริการประเภทใหม่
ควรตรวจสอบ VAT ภาษีหัก ณ ที่จ่าย วัตถุประสงค์บริษัท และใบอนุญาตที่เกี่ยวข้อง
17. ก่อนขายสินค้าหรือให้บริการแก่ลูกค้าต่างประเทศ
ต้องตรวจสอบหลักฐานการส่งออก เงื่อนไข VAT อัตรา 0% หรือการยกเว้น และการรับเงินจากต่างประเทศ ไม่ควรเข้าใจว่าเมื่อขายให้ต่างชาติจะได้ใช้อัตรา 0% ทุกกรณี
18. ก่อนเปิดร้านออนไลน์หรือเพิ่มช่องทางขายใหม่
เช่น Shopee, Lazada, TikTok Shop และเว็บไซต์ ควรวางระบบบันทึกยอดขาย ส่วนลด ค่าธรรมเนียม และยอดเงินที่แพลตฟอร์มโอนให้
19. ก่อนจัดโปรโมชั่น แจกของแถม หรือให้ส่วนลดพิเศษ
เพื่อพิจารณาผลกระทบด้าน VAT เอกสารการขาย และการบันทึกสินค้าคงเหลือ
20. ก่อนทำสัญญาหรือรับงานจากหน่วยงานราชการ
ต้องตรวจสอบเอกสารประกอบสัญญา ภาษีหัก ณ ที่จ่าย และเงื่อนไขการรับชำระเงิน โดยกรณีที่เข้าเกณฑ์ตามกฎหมายอาจถูกหักภาษี ณ ที่จ่ายในอัตรา 1%
หมวดที่ 4 เงินบริษัท เงินกรรมการ และผู้ถือหุ้น
21. ก่อนนำเงินส่วนตัวเข้าบริษัท หรือใช้บัญชีส่วนตัวรับเงินของบริษัท
ต้องแยกให้ชัดว่าเป็นเงินกู้ เงินลงทุน หรือรายรับจากการประกอบกิจการ เพราะอาจทำให้เกิดปัญหาการพิสูจน์ที่มาของเงินและภาระภาษี
22. ก่อนโอนเงินบริษัทไปให้กรรมการหรือผู้ถือหุ้นใช้ส่วนตัว
การโอนเงินออกไม่ใช่ค่าใช้จ่ายบริษัทโดยอัตโนมัติ หากถือเป็นเงินกู้ต้องพิจารณาเงื่อนไขดอกเบี้ยและหลักฐานรองรับ มิฉะนั้นอาจมีความเสี่ยงถูกประเมินรายได้ดอกเบี้ยตามราคาตลาด
23. ก่อนกู้ยืมเงินหรือให้บุคคลอื่นกู้ยืมเงิน
รวมถึงการกู้ธนาคาร การกู้จากกรรมการ และการให้กรรมการกู้ ควรจัดทำสัญญาและตรวจสอบดอกเบี้ย อากรแสตมป์ และผลทางภาษี
24. ก่อนซื้อขายสินค้าหรือทำธุรกรรมกับบริษัทในเครือ
เช่น บริษัทที่มีผู้ถือหุ้นหรือกรรมการเกี่ยวข้องกัน ควรพิจารณาราคาและเงื่อนไขการซื้อขายให้สมเหตุสมผล รวมถึงหน้าที่ด้าน Transfer Pricing ที่อาจเกิดขึ้น
25. ก่อนจ่ายเงินปันผล
ต้องตรวจสอบกำไรที่สามารถจ่ายได้ การจัดสรรทุนสำรองตามกฎหมายหรือข้อบังคับบริษัท มติที่เกี่ยวข้อง และภาษีหัก ณ ที่จ่าย
26. ก่อนเพิ่มทุน ลดทุน ขายหุ้น หรือเปลี่ยนผู้ถือหุ้น
ควรตรวจสอบภาษีจากการโอนหุ้น เอกสาร และขั้นตอนการจดทะเบียนให้เรียบร้อยก่อนดำเนินการ
หมวดที่ 5 พนักงาน เงินเดือน และประกันสังคม
27. ก่อนรับพนักงานใหม่หรือเปลี่ยนรูปแบบการจ้าง
ควรตรวจสอบภาษีเงินเดือน การขึ้นทะเบียนประกันสังคม และการแยกระหว่างพนักงานกับผู้รับจ้างอิสระตามข้อเท็จจริง
28. ก่อนปรับเงินเดือนหรือกำหนดค่าตอบแทนพิเศษ
เช่น ค่าคอมมิชชั่น เบี้ยขยัน ค่าตำแหน่ง ค่ากะ หรือโบนัส เงินแต่ละประเภทอาจมีผลต่อภาษีและฐานเงินสมทบประกันสังคมแตกต่างกัน
29. ก่อนจ่ายเงินชดเชยเลิกจ้างหรือเงินพิเศษเมื่อออกจากงาน
ควรตรวจสอบการคำนวณภาษีและประกันสังคม รวมถึงประสานผู้เชี่ยวชาญด้านกฎหมายแรงงานเมื่อจำเป็น
หมวดที่ 6 ขยายกิจการและเปลี่ยนแปลงธุรกิจ
30. ก่อนเปิดสาขา ย้ายสำนักงาน หรือเปลี่ยนสถานประกอบการ
ต้องพิจารณาการแจ้งเปลี่ยนแปลงต่อกรมสรรพากร กรมพัฒนาธุรกิจการค้า ประกันสังคม และหน่วยงานอื่นตามกรณี
31. ก่อนขยายกิจการหรือเริ่มธุรกิจใหม่
เช่น เดิมทำธุรกิจบริการ แล้วจะซื้อขายอสังหาริมทรัพย์ เปิดร้านอาหาร หรือโรงงาน ควรพิจารณาว่าจะใช้บริษัทเดิมหรือจัดตั้งบริษัทใหม่
32. ก่อนเปลี่ยนจากธุรกิจบุคคลธรรมดาเป็นบริษัท
ควรวางแผนเรื่องภาษี การโอนทรัพย์สิน สินค้าคงเหลือ สัญญา และสิทธิหน้าที่เดิมก่อนจดทะเบียน
33. ก่อนร่วมลงทุน ซื้อกิจการ หรือควบรวมกิจการ
ต้องตรวจสอบงบการเงิน ภาระหนี้สิน ความเสี่ยงทางภาษี และรูปแบบการทำธุรกรรมก่อนเซ็นสัญญา
34. ก่อนลงทุนโครงการขนาดใหญ่หรือขอรับสิทธิประโยชน์จาก BOI
ควรตรวจสอบสิทธิประโยชน์และเงื่อนไขก่อนลงทุนหรือดำเนินโครงการ เพราะสิทธิบางประเภทอาจมีข้อกำหนดเกี่ยวกับช่วงเวลายื่นคำขอและการเริ่มลงทุน
หมวดที่ 7 ธนาคาร เทคโนโลยี และระบบบัญชี
35. ก่อนเปิดหรือปิดบัญชีธนาคารบริษัท รวมถึงเปลี่ยนช่องทางรับชำระเงิน
เช่น เพิ่มบัญชีธนาคาร ใช้ QR Payment เครื่องรูดบัตร หรือ Payment Gateway ควรแจ้งให้สำนักงานบัญชีทราบเพื่อให้การกระทบยอดและบันทึกรายรับครบถ้วน
36. ก่อนเริ่มใช้ e-Tax Invoice หรือเปลี่ยนระบบบัญชีและเอกสาร
ควรตรวจสอบรูปแบบเอกสาร การออกเลขที่เอกสาร การจัดเก็บข้อมูล และการเชื่อมต่อกับระบบบัญชี
37. ก่อนรับชำระหรือทำธุรกรรมด้วยสินทรัพย์ดิจิทัล
เช่น Cryptocurrency หรือ Token ควรตรวจสอบการรับรู้รายได้ มูลค่าที่ใช้บันทึกบัญชี หลักฐานธุรกรรม และภาษีที่เกี่ยวข้อง
หมวดที่ 8 เรื่องเร่งด่วนและการเตรียมปิดงบ
38. เมื่อได้รับหนังสือจากกรมสรรพากร ประกันสังคม หรือกรมพัฒนาธุรกิจการค้า
ไม่ว่าจะเป็นหนังสือแจ้งเตือน ขอข้อมูล เชิญพบ หรือหมายเรียก กรุณาส่งให้สำนักงานบัญชีทันที อย่ารอจนใกล้ครบกำหนด เพราะอาจต้องจัดเตรียมเอกสาร ชี้แจง หรือดำเนินการภายในระยะเวลาที่กำหนด
39. ก่อนตัดหนี้สูญ ทำลายสินค้าชำรุด หรือจำหน่ายสินค้าค้างสต็อก
รายการเหล่านี้อาจมีหลักเกณฑ์และขั้นตอนเฉพาะ เช่น หลักฐานการติดตามหนี้ การอนุมัติตัดจำหน่าย หรือหลักฐานการทำลายสินค้า ควรปรึกษาก่อนดำเนินการเพื่อป้องกันปัญหารายจ่ายต้องห้ามและภาษีที่เกี่ยวข้อง
40. ก่อนสิ้นปีบัญชี และก่อนหยุดหรือปิดกิจการ
ควรทบทวนผลประกอบการ หนี้ค้างรับ สินค้าคงเหลือ สินทรัพย์ ค่าใช้จ่าย และภาษีที่อาจเกิดขึ้น เพื่อวางแผนให้เหมาะสม ส่วนกิจการที่จะหยุดหรือเลิกดำเนินงานต้องตรวจสอบหน้าที่ยื่นแบบและการจดทะเบียนต่าง ๆ ให้ครบถ้วน
จำง่าย ๆ เมื่อไรต้อง ปรึกษาสำนักงานบัญชี ?
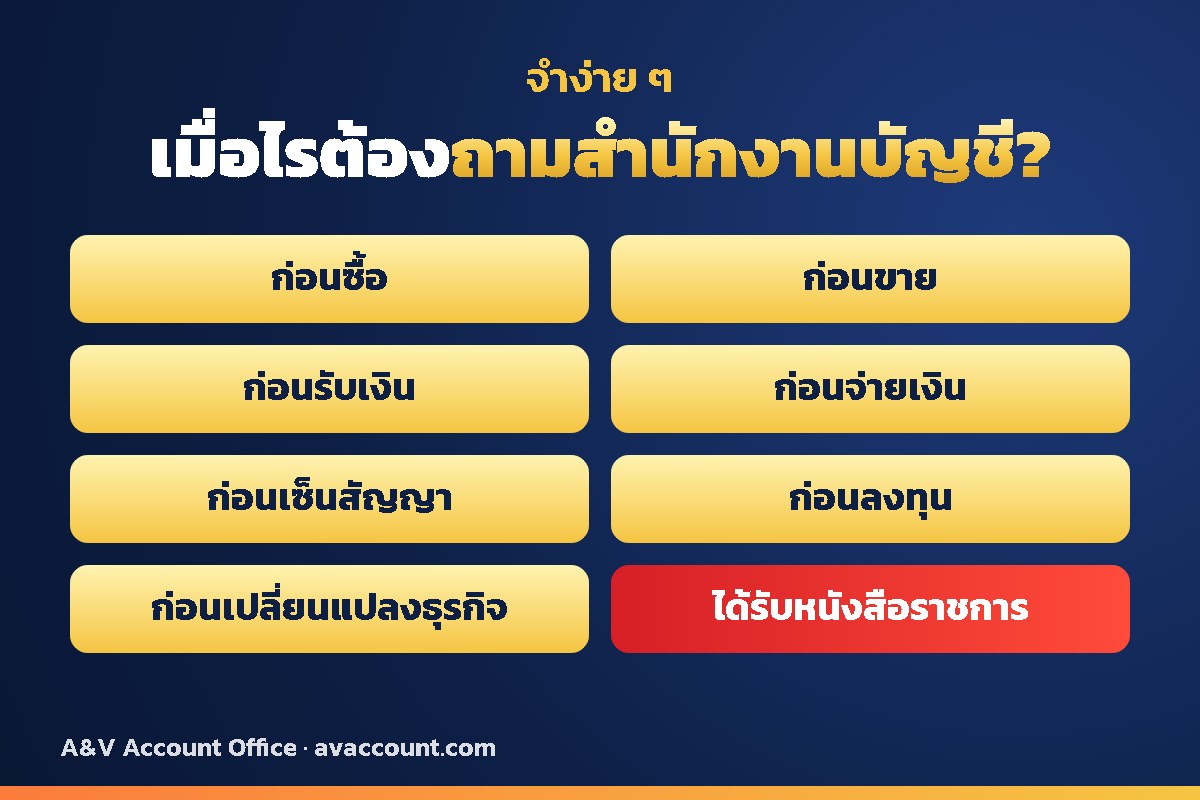
ก่อนซื้อ ก่อนขาย ก่อนรับเงิน ก่อนจ่ายเงิน ก่อนเซ็นสัญญา ก่อนลงทุน ก่อนเปลี่ยนแปลงธุรกิจ และทันทีที่ได้รับหนังสือจากหน่วยงานราชการ
หากไม่แน่ใจว่าเอกสารใช้ได้หรือไม่ รายการใดเกี่ยวข้องกับภาษี หรือการตัดสินใจครั้งนั้นมีผลกับบริษัทอย่างไร ขอให้ส่งรายละเอียดสอบถามสำนักงานบัญชีก่อนดำเนินการ เพราะการปรึกษาตั้งแต่ต้น อาจช่วยป้องกันปัญหาได้มากกว่าการแก้ไขย้อนหลัง
มีเรื่องอยากถามก่อนตัดสินใจ? ปรึกษา A&V ได้เลย
สำนักงานบัญชีและสอบบัญชี ทีม CPA จาก BIG4 – ดูแลรับทำบัญชี ตรวจสอบบัญชี และวางแผนภาษี
หมายเหตุ: เนื้อหานี้เป็นแนวทางทั่วไป การพิจารณาทางบัญชีและภาษีต้องอาศัยข้อเท็จจริง เอกสาร และกฎหมายที่ใช้บังคับกับแต่ละรายการ
